
持有期税收激励、耐心资本与企业创新——来自创业投资持有期所得税抵扣政策的证据
2026年10月29日(星期四)15:40-17:00
博学楼 I-206
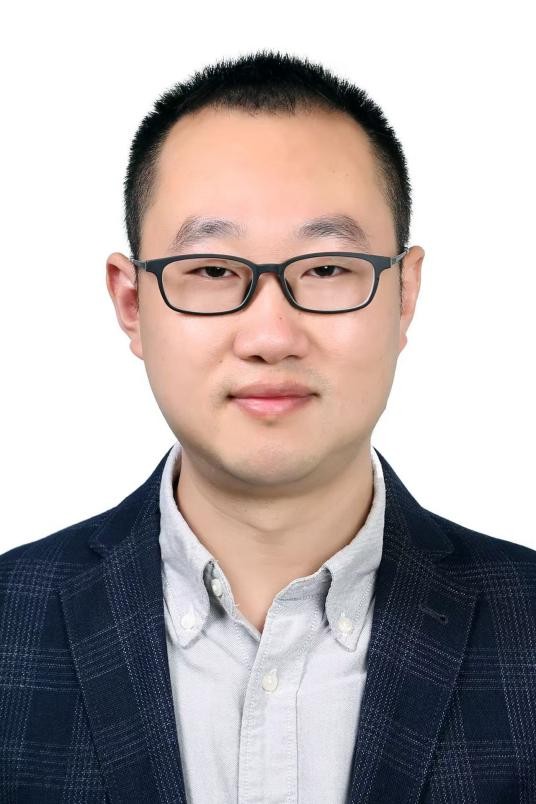
林靖,西南财经大学副教授,2017年获北京大学经济学博士学位。主要研究方向是企业技术创新、公司治理以及公司金融,其论文发表在Journal of Corporate Finance、Journal of Banking & Finance以及《管理科学学报》《南开管理评论》等期刊。
Dr. Jing Lin is an Associate Professor at Southwestern University of Finance and Economics. He received his Ph.D. in Economics from Peking University in 2017. His primary research interests include corporate technological innovation, corporate governance, and corporate finance. His research papers have been published in journals such as Journal of Corporate Finance, Journal of Banking & Finance, Journal of Management Sciences in China, and Nankai Business Review.
资本支持期限与创新周期不相适应制约初创科技型企业创新,培育耐心资本是税收激励支持科技创新的重要政策议题。本文利用2017—2018年创业投资所得税抵扣政策的60个月企业年龄门槛和24个月最低持有期,采用DID-RDD考察税收激励的创新效应。研究发现,政策引导备案创投投资年轻企业和早期轮次、增加资本投入并延迟退出,提高年龄门槛附近受投企业的总专利、发明专利和知识宽度。中周期行业创新改善伴随后续融资和原风险投资机构持续参与增强。结构估计预测,精确退出的政策合格早期投资样本中,每100个事件新增6.87个延迟退出者,税收直接渠道与治理延续反馈分别贡献85.31%和14.69%;行业预测延迟退出强度提高创新响应程度。本文揭示税收激励通过培育耐心资本促进创新数量增加与创新质量提升的机制,为完善税收优惠评价、研发阶段融资接续和期限匹配激励提供依据。
For more information of the seminar, scan the following QR code(s) to join Tencent QQ group (904 544 292) or WeChat group named "IAER Seminar", please.
QQ Group
WeChat Group
(QR code is valid until November 3, 2026)